
A operação triangular
A modalidade Back to Back se caracteriza por uma triangulação que envolve empresas situadas em diferentes países, com redução no tempo de entrega e da carga tributária
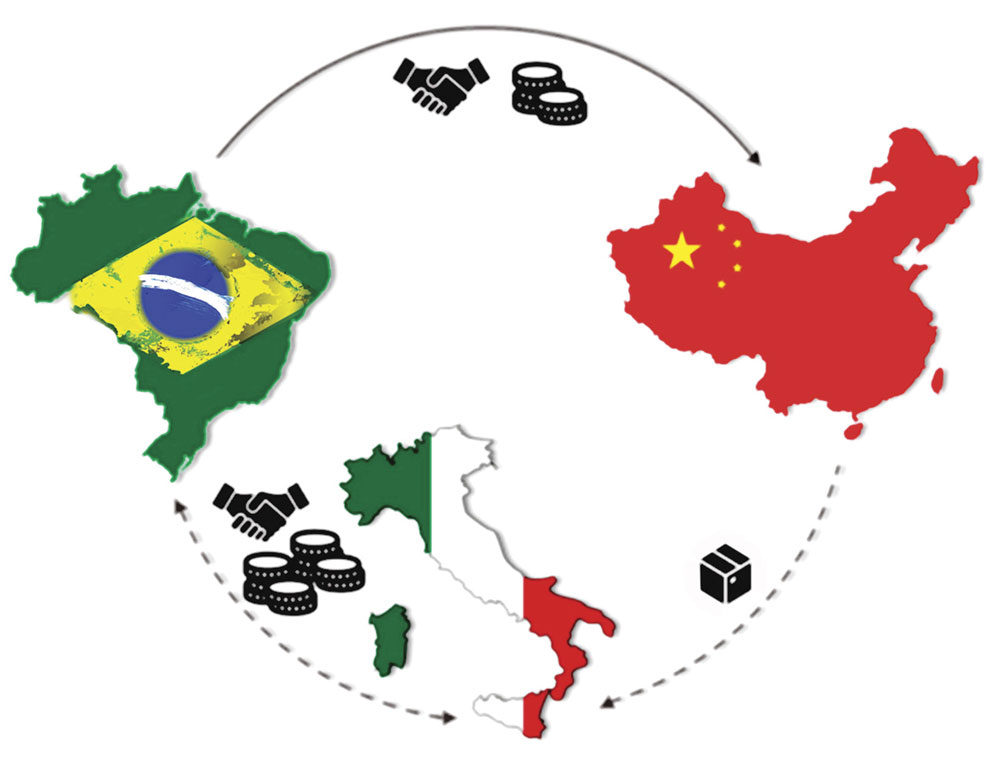
A principal vantagem da triangulação é a eliminação de uma etapa no âmbito da venda internacional
No caso de empresas que não atuam com frequência com comércio exterior, é natural que a expressão Back to Back muito provavelmente não lhes pareça nada familiar. Afinal, é um termo específico da atividade.
Em síntese, a operação Back to Back se caracteriza por uma triangulação que envolve empresas situadas em países diferentes. Na prática, o que ocorre nestas operações internacionais pode ser resumido por meio da seguinte sistemática: uma empresa denominada “A”, situada no país “A”, adquire no mercado externo uma determinada mercadoria de outra empresa, denominada “B” e situada no país “B”. Depois, a mercadoria adquirida pela empresa “A” é revendida para uma empresa “C”, situada no país “C”. No entanto, nesta situação a mercadoria é enviada diretamente do país “B” ao país “C”.
A principal vantagem deste tipo de operação é a eliminação de uma etapa no âmbito da venda internacional, o que gera redução no tempo de entrega da carga ao cliente final e, de quebra, proporciona redução significativa da carga tributária, tendo em vista a eliminação da necessidade de nacionalização da carga no país “A” para sua posterior venda.
Partindo do princípio que a empresa “A” está situada no Brasil, entendemos que não haverá trânsito de mercadoria em território brasileiro. Portanto, operações como Registros de Exportação ou de Importação estão dispensadas. Como o produto não entra em território nacional, não há incidência de impostos como II, ICMS, IPI ou PIS/Cofins-importação. No entanto, observa-se que a contratação do câmbio, do agenciamento da carga e de compra e venda da mercadoria continuam sendo exigidas normalmente.
Cabe destacar que essa operação triangular evidencia as inúmeras possibilidades que existem para uma empresa se internacionalizar e buscar novos e promissores mercados. Com o comércio cada vez mais globalizado, é sumamente importante manter-se atualizado para aproveitar o que de melhor o mundo dos negócios pode oferecer, em qualquer lugar do planeta.
*Renan Rossi Diez
é diretor na Intervip Comércio Exterior.